4 marca 2026 roku, godzina 16:00. RPP ogłasza obniżkę stopy referencyjnej do 3,75%. Rynek oddycha. Przez chwilę.
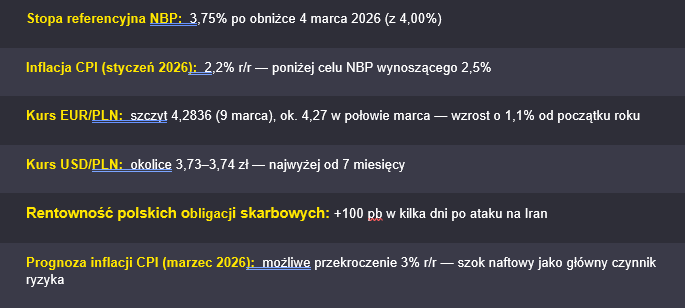
Trzy dni wcześniej, 1 marca, USA i Izrael uderzyły w irańską infrastrukturę energetyczną. Możliwość transportu ropy przez Cieśninę Ormuz staje pod znakiem zapytania. Cena ropy Brent wzrosła o ponad 30%, zmierzając w kierunku 110 USD za baryłkę. Złoty stracił na wartości — EUR/PLN przebił 4,28, dolar zbliżył się do 3,74 zł. A rentowność polskich obligacji 10-letnich podskoczyła o 100 punktów bazowych w ciągu kilku dni.
Analitycy banków mówią wprost o „jastrzębiej obniżce”, czyli cięciu stóp w momencie, gdy rynek zadaje sobie pytanie, czy inflacja za chwilę nie zacznie rosnąć z powrotem.
Tradycyjne modele pomiaru i zarządzania ryzykiem standardowo odnoszą się do „normalnych warunków”. Obecna sytuacja i związana z nią zmienność cen zdecydowanie od „normalnych warunków” odbiega. Właśnie dlatego zarządzanie ryzykiem finansowym przestało być kwestią optymalizacji, a stało się kwestią przetrwania.
Marzec 2026: kontekst dla CFO:
Stopy procentowe w marcu 2026: dobre dane, złe otoczenie
Jeszcze dwa tygodnie przed posiedzeniem RPP wszystko wyglądało inaczej. Inflacja w Polsce wynosiła 2,2% — poniżej celu banku centralnego. PKB rósł w tempie 4% rocznie. Dynamika płac hamowała. Polska była liderem dezinflacji w regionie. Prezes NBP zapowiadał, że marzec będzie dobrym momentem na cięcie stóp.
I rzeczywiście — RPP obniżyła stopy. Ale w komunikacie po raz pierwszy od miesięcy pojawiły się słowa:
„dalsze decyzje będą zależeć od sytuacji geopolitycznej i cen surowców”. Banki natychmiast zrewidowały prognozy: inflacja CPI może przekroczyć 3% w marcu. Kolejna obniżka stóp — jeśli w ogóle — możliwa najwcześniej w lipcu, pod warunkiem że szok naftowy okaże się krótkotrwały. Wcześniejszy scenariusz bazowy zakładał spadek stóp do 3,25%. Teraz eksperci mówią, że taki poziom jest w obecnych warunkach niemożliwy.
Firma, która planowała koszty finansowania zakładając kontynuację cyklu obniżek, dziś operuje w zupełnie innym środowisku niż jeszcze miesiąc temu.
Ryzyko walutowe w praktyce — co marzec 2026 oznacza dla Twojego P&L
Kurs EUR/PLN na poziomie 4,27–4,30 brzmi jak sucha liczba z terminala Bloomberg. Ale dla polskiego importera, który fakturuje zakupy w euro, każdy grosz osłabienia złotego to konkretny koszt — natychmiast widoczny w marży.
Policzmy to wprost. Firma importująca komponenty za 10 mln EUR rocznie przy kursie 4,18 (poziom ze stycznia 2026) płaciła za nie równowartość 41,8 mln zł. Przy kursie 4,28 — już 42,8 mln zł. Różnica: milion złotych rocznie — z samego ruchu kursowego w ciągu ośmiu tygodni. Bez żadnej zmiany w wolumenie zakupów, cenach dostawców ani warunkach kontraktów.
Eksporterzy mają odwrotny problem: ich przychody w złotych maleją, gdy złoty się umacnia — a aprecjacja waluty może wrócić równie szybko, jak przyszło osłabienie, gdy tylko napięcia geopolityczne opadną. Firmy rozliczające sprzedaż w USD odczuwają dodatkowo zmienność pary USD/PLN, która w marcu zbliżyła się do 3,74 zł — co w warunkach silnego dolara globalnego i jednoczesnego osłabienia złotego tworzy szczególnie trudne środowisko dla firm z mieszaną ekspozycją walutową.
Co istotne: marzec 2026 nie był anomalią, lecz potwierdzeniem trendu. W ciągu ostatnich 24 miesięcy EUR/PLN poruszał się w przedziale szerszym niż 30 groszy — od okolic 4,10 do ponad 4,35. Dla firmy bez aktywnej polityki hedgingowej taka amplituda przekłada się bezpośrednio na nieprzewidywalność wyniku finansowego. Nie dlatego, że firma działa źle — ale dlatego, że rynek walutowy współdecyduje o jej rentowności zamiast zarządu.
Firmy, które miały zawarte forwardy walutowe lub struktury opcyjne na pierwszą połowę 2026 roku, obserwowały marcową turbulencję ze spokojem. Firmy bez zabezpieczeń liczyły straty kursowe — i rozmawiały z bankami o warunkach ewentualnego hedgingu, ale już po fakcie, po najgorszych kursach.
Pytanie nie brzmi: czy warto zabezpieczać ryzyko walutowe. Pytanie brzmi: dlaczego tak wiele firm wciąż robi to reaktywnie, zamiast z wyprzedzeniem.
Czy Twój dział finansowy ma odpowiedzi na te pytania?
- Czy mamy aktywne zabezpieczenia walutowe na zakupy i sprzedaże w EUR i USD na najbliższe 3–6 miesięcy?
- Czy nasza ekspozycja na WIBOR jest zabezpieczona na wypadek braku kolejnych obniżek stóp?
- Czy klauzule w kontraktach z klientami uwzględniają możliwość wzrostu kosztów energii i transportu?
- Czy polityka zarządzania ryzykiem finansowym w naszej firmie jest aktualna — i czy ktoś w organizacji ją egzekwuje?
- Czy nasze pozycje na instrumentach pochodnych są prawidłowo ujęte w księgach zgodnie z MSSF, tak żeby nie generować dodatkowego ryzyka rachunkowego?
Jeśli na którekolwiek z tych pytań odpowiedź brzmi „nie wiem” — to właśnie jest czas, żeby to zmienić.
Szkolenie Zarządzanie ryzykiem finansowym w przedsiębiorstwie to intensywne dwudniowe warsztaty skoncentrowane nie na teorii, ale na praktycznej wiedzy, gdzie poznasz między innymi następujące zagadnienia:
- identyfikacja i pomiar ryzyka walutowego i stopy procentowej w warunkach szoków rynkowych
- dobór i wdrożenie instrumentów zabezpieczających: forwardy, opcje, swapy — co i kiedy stosować
- rachunkowość zabezpieczeń zgodnie z MSSF — jak prawidłowo ujmować transakcje w księgach
- budowa polityki zarządzania ryzykiem finansowym: od identyfikacji ekspozycji po decyzję o hedgingu
- regulacje rynków finansowych wpływające na bezpieczeństwo transakcji