Raportowanie biznesowe ma już wspólny język. Co nowa norma ISO 24896 oznacza dla autorów raportów i ich odbiorców?
11 czerwca 2026 roku została opublikowana norma ISO 24896 Notation for business reporting. To historyczny moment dla komunikacji w biznesie: raporty, prezentacje zarządcze i dashboardy po raz pierwszy otrzymały standard ISO określający spójne zasady wizualnego przedstawiania informacji.
Co oznacza to w praktyce dla autorów raportów: osób odpowiedzialnych za relacje inwestorskie, CFO, controllerów?
Czego mogą oczekiwać odbiorcy tych raportów: inwestorzy, prezesi, dyrektorzy?
Spotkanie będzie trwało 40 minut:
20 minut: wprowadzenie
20 minut: sesja pytań i odpowiedzi
Wprowadzenie
Podczas 20-minutowej prezentacji odpowiem na trzy główne pytania:
1. Dlaczego ISO 24896 jest historycznym kamieniem milowym?
Wyjaśnię, dlaczego wspólna notacja biznesowa może zmienić sposób, w jaki organizacje przygotowują i odczytują raporty. Pokażę, jakie znaczenie ma ujednolicenie sposobu prezentowania scenariuszy, okresów, odchyleń, struktur, wykresów, tabel i komunikatów.
2. Jaki jest związek między ISO 24896 a IBCS (International Business Communication Standards)?
ISO 24896 powstało na podstawie notacji rozwijanej przez społeczność IBCS. Wyjaśnię, co dokładnie zostało objęte normą ISO, które elementy pozostają częścią szerszego standardu IBCS oraz dlaczego pełne korzyści osiąga się, łącząc:
ISO 24896 – wspólną notację informacji, z IBCS – zasadami tworzenia przekonujących treści dla podejmowania decyzji.
3. Jakie korzyści może przynieść stosowanie ISO 24896 zgodnie z koncepcją IBCS?
Pokażę, jak stosowanie ISO 24896 zgodnie z koncepcją IBCS poprawia jakość informacji zarządczej w trzech kluczowych obszarach:
+ odpowiedzialność i etyka komunikacji,
+ szybkość rozumienia,
+ trafność podejmowanych decyzji.
Sesja Q&A
Po 20-minutowej prezentacji przeznaczymy 20 minut na pytania uczestników.
Zachęcamy do przygotowania pytań, konkretnych przykładów, wątpliwości lub wyzwań związanych z raportami, dashboardami i prezentacjami zarządczymi. Dzięki temu znaczną część spotkania poświęcimy zagadnieniom, które są najważniejsze dla uczestników.
Dla kogo jest ten webinar
Webinar jest przeznaczony dla osób, które realnie odpowiadają za jakość informacji zarządczej, w szczególności dla:
– CFO, dyrektorów finansowych, członków zarządu i rad nadzorczych, którzy oczekują jasnych wniosków, a nie slajdów pozostawionych „do interpretacji”,
– controllerów, analityków finansowych i specjalistów investor relations, przygotowujących raporty, dashboardy i prezentacje dla zarządów, inwestorów oraz innych interesariuszy,
– ekspertów BI i data, którzy chcą projektować dashboardy odpowiadające potrzebom decyzyjnym biznesu, a nie jedynie estetyczne wizualizacje,
– osób odpowiedzialnych za standardy raportowania, transformację finansów i rozwój informacji zarządczej w organizacji,
– specjalistów planujących rozwój kompetencji w obszarze raportowania zarządczego, ISO 24896 oraz IBCS.
Nie będziemy omawiać normy ISO punkt po punkcie. Skoncentrujemy się na tym, co jej publikacja oznacza dla osób tworzących informacje biznesowe oraz dla tych, którzy na ich podstawie podejmują decyzje.
Prowadzący:
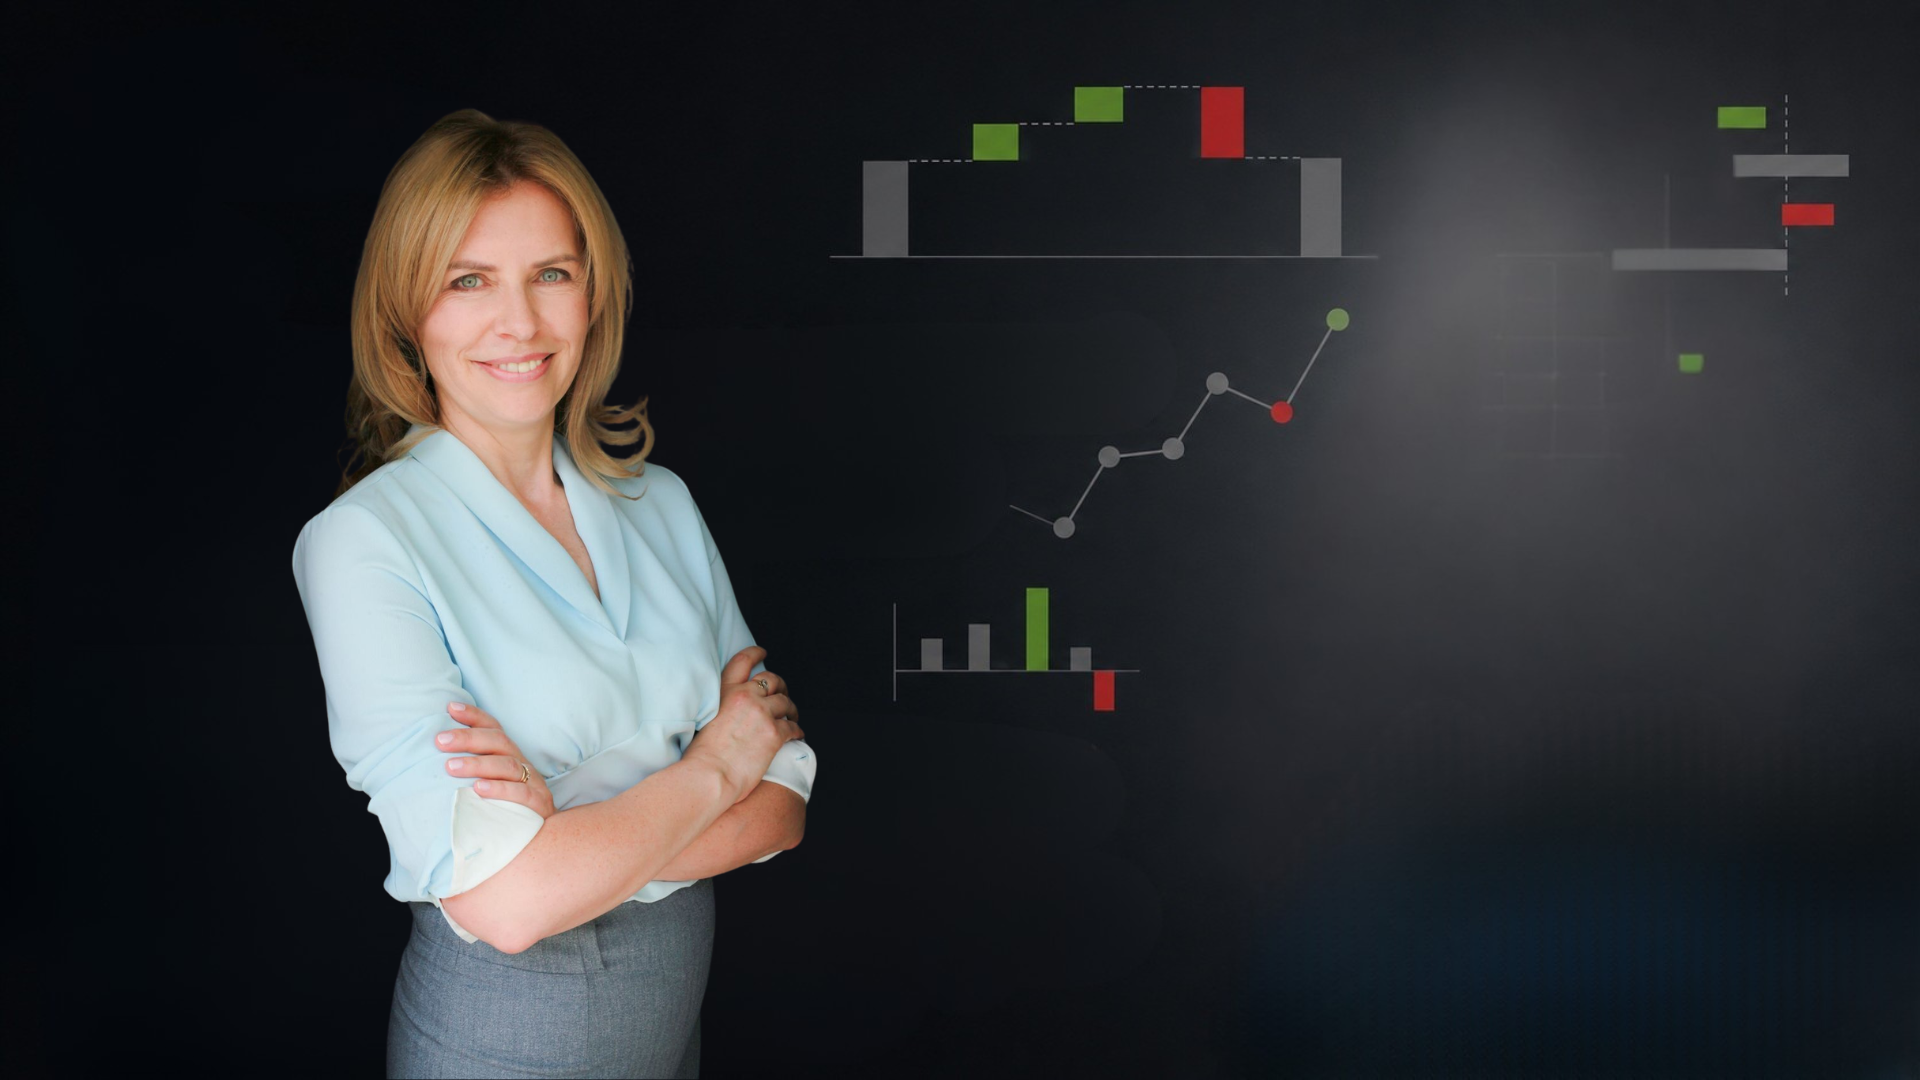
Edyta Szarska – IBCS Association Executive Board Member, międzynarodowa ekspertka controllingu i raportowania zarządczego, aktywnie zaangażowana w rozwój standardów IBCS i ISO 24896 jako IBCS liason to ISO TC37 ( https://www.ibcs.com/consultant/edyta-szarska/ )
To 10 odcinek serii ,,Finanse przy śniadaniu”. Sprawdź pozostałe odcinki TUTAJ.
Wszystkie bezpłatne webinary dostępne na tej stronie są częścią kampanii marketingowej prowadzonej przez spółki EY Polska. Udział w webinarze oznacza wyrażenie zgody marketingowej podczas rejestracji na webinar. Dostępne bezpłatne webinary nie powstałyby, gdyby spółki EY Polska nie prowadziły kampanii we wskazanej formie.
Zobacz też
System AML po reformie EU
Prawidłowe ustalenie momentu, w którym powstają obowiązki AML, stanowi punkt wyjścia do stosowania całego systemu przeciwdziałania praniu pieniędzy i finansowaniu terroryzmu.
Quantum AI dla Liderów: Nie technika, lecz strategia
60 minut z CFO. Bez slajdów o tym, czym jest AI - konkretne odpowiedzi na pytanie: kiedy i jak Twoja inwestycja w AI się zwróci.
Reforma Polskiej Strefy Inwestycji – rewolucja czy ewolucja?
Zwolnienie podatkowe w ramach Polskiej Strefy Inwestycji funkcjonuje od 2018 r. i stało się jednym z najchętniej wykorzystywanych instrumentów wsparcia inwestycji. Uzyskanie decyzji o wsparciu pozwala znacząco obniżyć koszty realizacji projektu, choć same rozliczenia podatkowe bywają złożone i wymagają dużego nakładu pracy.Obecnie trwają prace nad nowelizacją przepisów dotyczących PSI.• Co te zmiany oznaczają dla przedsiębiorców?• Czy zwolnienie podatkowe stanie się bardziej atrakcyjne, a rozliczenia – prostsze?Na te pytania będziemy chcieli odpowiedzieć podczas webinaru. Program webinaru: 1. Czy dłużej znaczy więcej?• Planowane zmiany w zakresie wydłużenia okresu obowiązywania decyzji o wsparciu• Wpływ zmian na wartość wykorzystanego zwolnienia z uwzględnieniem podatku minimalnego krajowego i globalnego 2. Czy luźno powiązany też może być zwolniony?• Odejście od zasady „ścisłych powiązań”• Odroczenie rozpoczęcia zwolnienia do terminu zakończenia inwestycji• Implikacje dla przedsiębiorców dokonujących reinwestycji, ale też dla nowych inwestorów 3. Czy uzyskanie zwolnienia będzie łatwiejsze czy trudniejsze?• Elektroniczna platforma „ePSI” — automatyzacja i usprawnienie procedury• Nowy etap: opinia Szefa KAS dotycząca wysokości dochodu zwolnionego 4. Czym różni się poziom zatrudnienia od liczby miejsc pracy?• Wprowadzenie legalnej definicji poziomu zatrudnienia• Potencjalne różnice w odniesieniu do aktualnego stanu prawnego 5. Czy kapitałochłonne inwestycje też muszą kreować miejsca pracy?• Modyfikacja warunku zatrudnienia przy inwestycjach kapitałochłonnych Sesja Q&A (15 min) […]